1. Introduction : Comprendre la fiscalité et l’impôt en Espagne
L’optimisation et la compréhension de l’impôt sur le revenu en Espagne constituent une étape cruciale pour toute personne physique envisageant de s’installer de l’autre côté des Pyrénées, d’y exercer une activité professionnelle ou d’y réaliser un investissement immobilier. Qu’il s’agisse d’évaluer le montant de ses futures impositions locales, de déterminer son statut fiscal personnel ou d’anticiper les règles applicables aux revenus fonciers, la fiscalité espagnole se distingue par sa structure décentralisée entre l’État central et les Communautés Autonomes.
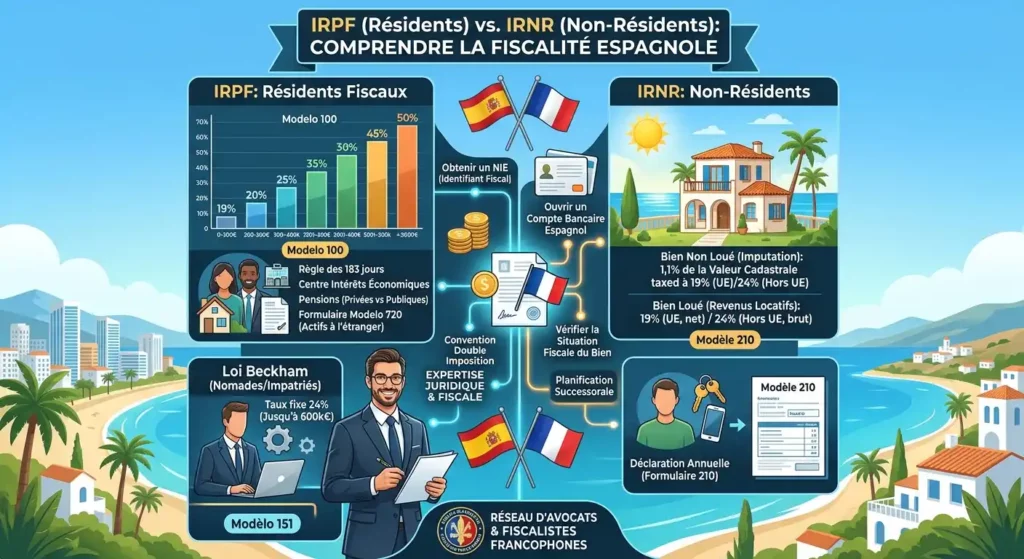
En Espagne, le système fiscal repose sur deux grands impôts sur le revenu distincts : l’IRPF (Impuesto sobre la Renta de las Personas Físicas) qui s’applique aux résidents fiscaux, et l’IRNR (Impuesto sobre la Renta de no Residentes) qui régit les revenus perçus sur le territoire espagnol par des personnes physiques résidant à l’étranger. Maîtriser le fonctionnement de l’impôt en Espagne est donc fondamental pour éviter toute double imposition et exploiter les mécanismes légaux d’exonération prévus par les conventions internationales.
Dans ce guide exhaustif rédigé par nos juristes et fiscalistes partenaires et mis à jour au 29 octobre 2026, vous découvrirez les tranches d’imposition détaillées, le fonctionnement du statut d’impatrié, la fiscalité des pensions de retraite et la méthode pas à pas pour régulariser votre situation auprès de l’Agencia Tributaria.
2. ⚖️ Résidence fiscale en Espagne : Les 3 critères de la Règle des 183 jours
Pour déterminer si vous êtes assujetti à l’impôt sur le revenu mondial en Espagne (IRPF) ou uniquement à l’impôt sur vos revenus de source espagnole (IRNR), l’administration fiscale espagnole (Agencia Tributaria) s’appuie sur l’article 9 de la loi sur l’IRPF. Vous êtes légalement considéré comme résident fiscal en Espagne si vous remplissez au moins un seul des trois critères suivants :
- Le critère de présence physique (Règle des 183 jours) : Vous séjournez plus de 183 jours sur le territoire espagnol au cours d’une même année civile (du 1er janvier au 31 décembre). Les absences sporadiques sont comptabilisées comme du temps passé en Espagne, sauf si l’emprunteur apporte la preuve d’une résidence fiscale établie dans un autre pays par un certificat officiel délivré par les autorités fiscales étrangères.
- Le critère du centre des intérêts économiques : Le cœur de vos activités professionnelles ou le siège principal de vos affaires directes ou indirectes se situe en Espagne.
- Le critère du centre des intérêts familiaux : Votre conjoint(e) légal(e) non séparé(e) et/ou vos enfants mineurs à charge résident de manière habituelle en Espagne. En l’absence de preuve contraire, la loi présume que la résidence fiscale de la famille détermine celle du contribuable.
Pour tout comprendre en détail sur les calculs, les échéances et le remplissage du formulaire Modelo 210, consultez notre guide expert dédié à l’impôt IRNR pour les non-résidents en Espagne.
Mise en garde : La détention d’un certificat d’enregistrement de citoyen de l’Union européenne (Carta Verde) ou la réalisation de la procédure d’immatriculation administrative via le NIE de l’acheteur non résident ne confère pas automatiquement le statut de résident fiscal, mais sert de faisceau de preuves à l’administration.
3. 📊 L’Impôt sur le Revenu des Résidents (IRPF) : Tranches et barème progressif 2026
L’impôt sur le revenu en Espagne pour les résidents fiscaux (IRPF) est un impôt direct, personnel et progressif. Sa particularité réside dans sa dualité : il se compose d’une tranche d’État (tramo estatal) fixée par le gouvernement central et d’une tranche régionale (tramo autonómico) votée par chaque Communauté Autonome (Andalousie, Catalogne, Madrid, Communauté Valencienne, etc.).
A. Le barème progressif des revenus du travail et d’activité (Base Imponible General)
L’imposition globale s’applique sur l’ensemble de vos revenus mondiaux (salaires, pensions de retraite, bénéfices commerciaux, revenus fonciers). Le barème cumulé (Étape nationale + Étape régionale moyenne) s’articule ainsi en 2026 :
| Tranches de Revenu Imposable (Base Liquidable) | Taux National (Estatal) | Taux Régional Moyen | Taux Marginal Cumulé Indicatif |
|---|---|---|---|
| De 0 € à 12 450 € | 9,50 % | 9,50 % | 19,00 % |
| De 12 451 € à 20 200 € | 12,00 % | 12,00 % | 24,00 % |
| De 20 201 € à 35 200 € | 15,00 % | 15,00 % | 30,00 % |
| De 35 201 € à 60 000 € | 18,50 % | 18,50 % | 37,00 % |
| De 60 001 € à 300 000 € | 22,50 % | 22,50 % | 45,00 % |
| Au-delà de 300 000 € | 24,50 % | 22,50 % – 25,50 % | 47,00 % – 50,00 % |
Remarque : Les Communautés Autonomes comme Madrid ou l’Andalousie pratiquent des barèmes régionaux ajustés à la baisse pour alléger la pression fiscale sur les ménages, tandis que la Catalogne ou la Communauté Valencienne appliquent des taux supérieurs sur les plus hautes tranches de revenus.
B. L’imposition des revenus de l’épargne et du capital (Base Imponible del Ahorro)
Les dividendes, intérêts bancaires, plus-values immobilières et gains sur la vente d’actifs financiers sont imposés séparément selon un barème progressif national spécifique :
- De 0 € à 6 000 € : 19 %
- De 6 001 € à 50 000 € : 21 %
- De 50 001 € à 200 000 € : 23 %
- De 200 001 € à 300 000 € : 27 %
- Au-delà de 300 000 € : 28 %
4. 🚀 La Loi Beckham (Ley Beckham) : Le régime fiscal privilégié des impatriés
Pour attirer les cadres dirigeants, les talents internationaux, les nomades numériques et les entrepreneurs, la législation espagnole propose le régime spécial des travailleurs déplacés (Régimen Especial para Trabajadores Desplazados), populairement nommé Loi Beckham.
A. Les avantages fiscaux majeurs du statut
- Taux forfaitaire unique de 24 % : Tous les revenus du travail perçus jusqu’à 600 000 € par an sont imposés au taux fixe de 24 %, au lieu du barème progressif classique pouvant atteindre 47 % ou 50 %. Au-delà de 600 000 €, le taux marginal appliqué est de 47 %.
- Exonération des revenus du capital à l’étranger : Les dividendes, plus-values et revenus immobiliers perçus en dehors du territoire espagnol ne sont pas soumis à l’impôt en Espagne.
- Durée du dispositif : Le bénéfice de la Loi Beckham s’applique durant l’année de l’installation fiscale et pendant les 5 années civiles suivantes (soit 6 ans au total).
B. Les conditions d’éligibilité strictes
Pour bénéficier de ce régime dérogatoire d’imposition en Espagne, le demandeur doit remplir plusieurs conditions sine qua non :
- Ne pas avoir été résident fiscal en Espagne au cours des 5 années civiles précédant son installation.
- Justifier d’un contrat de travail avec une entreprise espagnole, d’une lettre de détachement d’un groupe international, de la création d’une entreprise innovante (Startup Law) ou de l’obtention du visa de Nomade Numérique (Digital Nomad Visa).
- Ne pas percevoir de revenus issus d’un établissement stable situé en Espagne en tant que travailleur indépendant classique (hors activités hautement qualifiées réglementées).
5. 👴 Fiscalité des retraités francophones installés en Espagne
La question du traitement fiscal des pensions de retraite perçues par les ressortissants français, belges ou suisses devenant résidents fiscaux espagnols fait l’objet d’une réglementation stricte régie par les conventions fiscales internationales bilatérales.
A. Les pensions du secteur PRIVE
En vertu de l’article 18 de la Convention Fiscale Franco-Espagnole, les pensions de retraite versées par le secteur privé (caisses de retraite générales, complémentaires Agirc-Arrco) au profit d’un résident fiscal espagnol sont imposables exclusivement en Espagne. Ces sommes sont réintégrées dans la base générale de l’IRPF et soumises au barème progressif classique après application des abattements personnels pour âge.
B. Les pensions du secteur PUBLIC (Fonction publique)
Selon l’article 19 de la même convention, les pensions payées par l’État d’origine ou une collectivité locale (anciens fonctionnaires de la fonction publique d’État, hospitalière ou territoriale) restent imposables exclusivement dans le pays payeur (ex: en France). Cependant, l’Espagne applique la méthode du taux effectif avec réserve de progressivité : la pension publique française n’est pas taxée directement en Espagne, mais son montant est pris en compte pour calculer le taux d’imposition global applicable aux autres revenus de source espagnole du foyer.
6. 🏠 L’Impôt des Non-Résidents (IRNR – Formulaire Modelo 210)
Si vous possédez une résidence secondaire en Espagne sans y résider fiscalement plus de 183 jours par an, vous êtes soumis à l’Impôt sur le Revenu des Non-Résidents (IRNR). C’est l’un des volets les plus importants de l’impôt en Espagne pour les investisseurs et propriétaires étrangers.
A. L’imposition sur le logement non loué (Jouissance personnelle)
Même si vous ne percevez aucun loyer et que votre appartement reste vide durant une partie de l’année, le fisc espagnol considère que la disposition d’un bien immobilier génère un avantage en nature. L’assiette imposable est égale à 1,1 % de la valeur cadastrale (Valor Catastral) du bien (ou 2 % si la valeur cadastrale n’a pas été révisée au cours des 10 dernières années).
Le taux d’imposition appliqué sur cette base théorique est de :
- 19 % pour les résidents fiscaux de l’Union Européenne, de l’Espace Économique Européen (Islande, Norvège) et de Suisse.
- 24 % pour les résidents fiscaux hors Union Européenne (ex: ressortissants britanniques, canadiens, américains).
B. L’imposition des revenus locatifs (Location saisonnière ou longue durée)
Si vous mettez votre logement en location :
- Résidents de l’UE/EEE : Vous êtes imposé au taux de 19 % sur le bénéfice net locatif. La loi vous autorise à déduire l’ensemble des charges réelles d’exploitation (intérêts d’emprunt du crédit en Espagne pour non-résidents, frais de gestion, charges de copropriété, travaux de réparation, amortissement du bien et des meubles). La déclaration s’effectue trimestriellement via le Formulaire 210.
- Non-résidents hors UE : Imposition au taux fixe de 24 % sur les recettes brutes, sans possibilité de déduire la moindre charge d’entretien.
⚖️ Sécurisez votre fiscalité et vos déclarations d’impôt en Espagne
Du calcul des impositions lors de l’achat jusqu’à la télétransmission de votre déclaration IRNR (Modelo 210) ou l’obtention du statut de la Loi Beckham, nos avocats et fiscalistes partenaires vous garantissent une conformité fiscale totale :
- Andalousie & Madrid : Maître Galepides
- Alicante, Valence & Murcie : Maître Segarra
- Catalogne & Costa Brava : Maître García
📞 Faire auditer votre situation fiscale ou déléguer votre Modelo 210
7. 📜 Convention fiscale bilatérale et prévention de la double imposition
Afin d’éviter qu’un même revenu ne soit taxé deux fois (en France et en Espagne par exemple), les deux pays ont signé une convention fiscale de non-double imposition basée sur le modèle OCDE. Ce traité définit les règles d’attribution du droit d’imposer selon la nature des revenus :
- Revenus immobiliers et plus-values immobilières : Imposables dans le pays où le bien est physiquement situé (Principe de situation du bien). Un propriétaire d’un appartement à Valence paiera toujours son impôt foncier en Espagne.
- Dividendes et intérêts : Imposables principalement dans le pays de résidence fiscale du bénéficiaire, avec possibilité d’une retenue à la source limitée prélevée par le pays d’origine et imputable sous forme de crédit d’impôt.
- Gains en capital sur vente d’actions : Imposables exclusivement dans le pays de résidence fiscale du vendeur.
8. 📊 Tableau comparatif : Fiscalité Résident vs Non-Résident vs Loi Beckham
| Critères d’analyse | Résident Fiscal Ordinaire (IRPF) | Non-Résident Fiscal (IRNR) | Régime Impatrié (Loi Beckham) |
|---|---|---|---|
| Assiette d’imposition | Revenus mondiaux (revenus du travail, capital, immo) | Uniquement revenus de source espagnole | Revenus du travail espagnols + immo espagnol |
| Taux d’imposition sur les salaires | Barème progressif de 19 % à 47-50 % | 24 % (retenue à la source sur prestations) | Taux fixe de 24 % (jusqu’à 600 000 €) |
| Taxation des loyers perçus | Barème progressif IRPF (avec abattement 50 % résidence principale) | 19 % net (UE) / 24 % brut (hors UE) | 19 % net (Revenus immo espagnols) |
| Obligation Formulaire 720 (Biens à l’étranger) | Oui (si actifs > 50 000 € hors d’Espagne) | Non | Non (Exonération totale Modelo 720) |
| Déclarations annuelles obligatoires | Modelo 100 (Avril-Juin) | Modelo 210 (Trimestriel ou Annuel) | Modelo 151 (Avril-Juin) |
9. 📝 Préparer ses obligations : NIE et ouverture de compte bancaire
Pour remplir vos obligations auprès de l’Agencia Tributaria et effectuer vos versements d’impôt en toute légalité, deux démarches administratives indispensables sont requises :
A. L’immatriculation fiscale via le NIE
Le numéro d’identification d’étranger est le numéro unique d’enregistrement qui vous suivra pour l’intégralité de vos opérations fiscales en Espagne. C’est sur ce numéro qu’est adossé votre dossier de contribuable. Veillez à anticiper cette démarche d’immatriculation via le NIE de l’acheteur non résident.
B. L’ouverture d’un compte bancaire espagnol
L’administration fiscale espagnole exige que le paiement des acomptes et le prélèvement des déclarations d’impôt (IRNR Modelo 210, IBI municipal) s’effectuent via un prélèvement automatique (domiciliación bancaria) ou un code NRR délivré par un établissement bancaire collaborateur de l’État. Pour éviter tout blocage de paiement, veillez à ouvrir un compte bancaire en Espagne pour non-résidents dès votre première transaction.
De plus, si votre achat nécessite un financement externe, prenez soin d’évaluer le montant des mensualités et d’intégrer une condition suspensive en cas de demande de crédit en Espagne pour non-résidents, et de faire rigoureusement vérifier les clauses suspensives du contrat d’arras par un professionnel indépendant.
10. ❓ Foire Aux Questions (FAQ) sur l’impôt sur le revenu en Espagne
A partir de quel montant est-on obligé de faire une déclaration d’impôt en Espagne ?
Pour les résidents fiscaux (IRPF), l’obligation de déclarer débute si vous percevez plus de 22 000 € bruts annuels provenant d’un seul employeur, ou à partir de 15 000 € bruts si vous avez eu plusieurs payeurs (si le second payeur verse plus de 1 500 € par an). Pour les non-résidents propriétaires d’un bien immobilier en Espagne (IRNR), la déclaration annuelle via le Modelo 210 est obligatoire dès le premier euro de valeur cadastrale.
Quelle est la différence entre l’IRPF et l’IRNR en Espagne ?
L’IRPF (Impuesto sobre la Renta de las Personas Físicas) est l’impôt progressif sur le revenu mondial qui s’applique aux personnes résidant physiquement plus de 183 jours par an en Espagne. L’IRNR (Impuesto sobre la Renta de no Residentes) s’applique aux personnes ne résidant pas en Espagne mais qui y possèdent des biens immobiliers ou y perçoivent des revenus de source espagnole.
Quand doit-on déposer sa déclaration d’impôt sur le revenu en Espagne ?
Pour les résidents (IRPF Modelo 100), la campagne de déclaration annuelle se déroule chaque année entre le début du mois d’avril et le 30 juin. Pour les non-résidents (IRNR Modelo 210) pour un bien non loué, la déclaration s’effectue au cours de l’année civile suivant l’année d’imposition (jusqu’au 31 décembre). Pour les loyers perçus, les déclarations sont trimestrielles (dans les 20 premiers jours de janvier, avril, juillet et octobre).
Est-il obligatoire de déclarer ses comptes bancaires étrangers en Espagne ?
Oui. Si vous êtes résident fiscal ordinaire en Espagne et que vous possédez des comptes bancaires, des placements financiers ou des biens immobiliers situés à l’étranger dont la valeur cumulée par catégorie dépasse 50 000 €, vous devez déposer la déclaration informative annuelle Modelo 720 entre le 1er janvier et le 31 mars.
11. 🔑 Conclusion et accompagnement juridique et fiscal recommandé
L’impôt sur le revenu en Espagne offre des opportunités de gestion patrimoniale très attractives (notamment avec le régime de la Loi Beckham ou les déductions pour travaux), mais exige une rigueur absolue dans la détermination de la résidence fiscale et le respect du calendrier déclaratif. Un manquement déclaratif auprès de l’Agencia Tributaria peut entraîner des pénalités financières lourdes.
Avant d’engager votre transfert de résidence ou de concrétiser votre investissement immobilier, découvrez également nos autres dossiers juridiques d’experts :
🛡️ Achat immobilier en Espagne : l’avis d’un avocat francophone
Avant de signer, un avocat francophone en Espagne vérifie les éléments juridiques essentiels :
propriété, charges, urbanisme et documents administratifs du bien.
📞 Être rappelé gratuitement par un avocat francophone